Reforma tributária: estamos chegando a 2027, mas a insegurança sobre a carga tributária permanece
É importante esclarecer que a reforma tributária não começa do zero em janeiro de 2027.
Estamos a pouco mais de dois meses de 2027, quando uma nova
e importante etapa da reforma tributária entrará em vigor. Entretanto, uma
pergunta fundamental continua preocupando o setor produtivo brasileiro: quanto
as empresas efetivamente pagarão de tributos sobre suas operações?
A reforma tributária foi apresentada como uma oportunidade
de simplificar o sistema, reduzir a burocracia, eliminar distorções e
proporcionar maior segurança jurídica. Contudo, às vésperas de mudanças
significativas, empresários ainda enfrentam dificuldades para dimensionar os
impactos financeiros e operacionais das novas regras.
Estamos falando de contratos negociados agora, mercadorias
que serão entregues nos primeiros meses de 2027, investimentos em andamento e
compromissos comerciais que exigem planejamento. Como uma empresa pode
estabelecer preços, assumir obrigações e projetar sua rentabilidade sem
conhecer, com a segurança necessária, os custos tributários envolvidos?
No agronegócio, por exemplo, uma empresa que comercializa
insumos agrícolas pode estar negociando o fornecimento de produtos para a
próxima safra. O contrato é firmado em outubro, mas a entrega e o faturamento
ocorrerão em 2027. Para estabelecer o preço, é necessário considerar os custos
de aquisição, transporte, armazenagem e tributação. A falta de clareza sobre a
carga tributária efetiva, os regimes diferenciados e o aproveitamento dos
créditos pode comprometer diretamente a margem de lucro da operação.
A situação também merece atenção na indústria frigorífica.
Imagine um frigorífico que negocia o fornecimento de carne para uma rede de
supermercados, com entregas previstas para os primeiros meses de 2027. Além dos
custos com matéria-prima, mão de obra, energia, refrigeração e logística, a
empresa precisa dimensionar corretamente os efeitos tributários da operação.
Dependendo da margem negociada, uma diferença aparentemente pequena na
tributação pode comprometer a rentabilidade e até transformar uma operação
lucrativa em prejuízo.
É importante esclarecer que a reforma tributária não começa
do zero em janeiro de 2027. O ano de 2026 já integra a fase de testes da
Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços
(IBS). Em 2027, está prevista a cobrança da CBS em substituição ao PIS e à
Cofins, além de outras alterações relevantes. Já o IBS seguirá um cronograma
próprio de transição, com implementação gradual nos anos seguintes.
Ocorre que conhecer o cronograma da reforma não significa
conhecer, com a precisão necessária, seus efeitos econômicos sobre cada
atividade empresarial.
A definição das alíquotas aplicáveis, os regimes específicos
e diferenciados, as regras de aproveitamento de créditos, os procedimentos
fiscais e a adaptação dos sistemas de apuração são fatores que interferem
diretamente na formação dos preços, no fluxo de caixa e na competitividade das
empresas.
Não podemos ignorar que o Brasil já impõe enormes desafios a
quem produz. Empresas investem, contratam trabalhadores, movimentam a economia,
assumem riscos e contribuem para a arrecadação pública. Em contrapartida,
precisam de algo fundamental: PREVISIBILIDADE.
A segurança jurídica não pode ser tratada como um benefício
concedido ao empresário. Trata-se de uma condição indispensável para o
desenvolvimento econômico, a preservação dos investimentos e a geração de
empregos.
Na minha avaliação, não é razoável exigir que empresas
assumam compromissos comerciais de médio e longo prazo sem que tenham clareza
suficiente sobre os custos e procedimentos tributários que deverão observar.
Nesse cenário, a elaboração e a revisão dos contratos passam
a exigir atenção especial, sobretudo quanto às cláusulas de revisão de preços,
aos impactos de alterações legislativas e aos mecanismos de recomposição do
equilíbrio econômico das operações.
Minha recomendação é que os empresários não aguardem janeiro
para começar a agir. É necessário revisar contratos, realizar simulações
tributárias, avaliar os efeitos sobre o fluxo de caixa, adaptar os
procedimentos internos e buscar orientação especializada antes de assumir novos
compromissos.
Ressalto que essa preocupação não representa oposição à
reforma tributária. O Brasil precisa, efetivamente, de um sistema mais simples,
eficiente, transparente e menos burocrático. Entretanto, uma transformação
dessa dimensão não pode desconsiderar a realidade de quem precisa produzir,
vender, contratar e investir diariamente.
A pouco mais de dois meses de 2027, o alerta que faço é
objetivo: o setor produtivo precisa de regras claras, segurança jurídica e
condições reais de planejamento. Afinal, quem investe no Brasil precisa saber
não apenas quanto custa produzir, mas também quanto custará cumprir suas
obrigações tributárias.
Sem previsibilidade, não há segurança para investir. E, sem
segurança para investir, o desenvolvimento econômico fica comprometido.
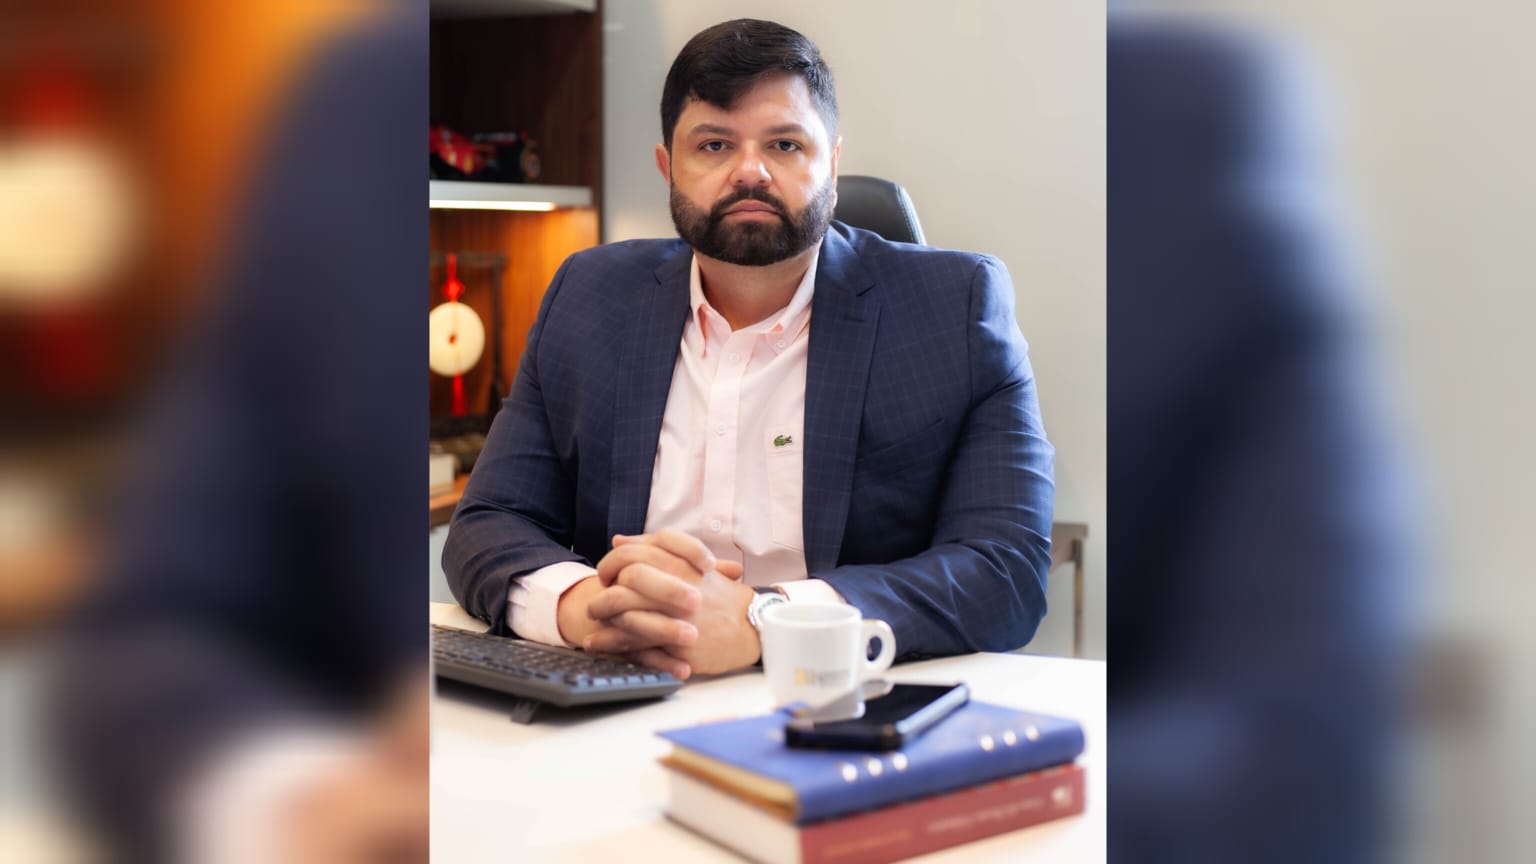
João Carlos Vanni Rodrigues, Advogado Tributarista da ZR Advogados

Outras notícias
OPINIÕES
Vídeos
Contato Comercial
Preencha as informações abaixo, apresentenaremos as vantagens dos nossos produtos e serviços para sua empresa.
